
Miami-Dade · Auto y Casa
Compare Seguros de Autos en Miami y Seguro de Casa
El seguro de auto en Miami se cotiza por su código postal, y el de casa por su techo y la zona de huracanes donde vive. Comparamos múltiples aseguradoras A-rated en los dos y le explicamos cada oferta.
¿Cómo consigo un seguro de auto en Miami que me alcance?
Los seguros de autos en Miami cuestan lo que cada aseguradora calcula según su código postal, su carro y su historial, así que el mismo conductor puede recibir ofertas muy distintas. Florida le pide a todo carro registrado $10,000 de protección contra lesiones personales y $10,000 de responsabilidad por daños a la propiedad, y casi todos en Miami llevan más. Comparar varias aseguradoras con los mismos límites le muestra cuál es un precio justo para su carro. Hacemos esa comparación con múltiples aseguradoras A-rated, gratis.
Leyes de Seguro de Auto en Florida para Miami
Las reglas de no culpa de Florida deciden quién paga primero después de un choque en la I-95, el Palmetto o una calle de Brickell. Estas cuatro forman la base de toda póliza de auto en Miami.
| Ley de Florida | Lo que significa para un conductor en Miami |
|---|---|
| La protección contra lesiones personales (PIP) paga hasta $10,000 en beneficios médicos y por incapacidad, y $5,000 por muerte (§ 627.736(1), Estatutos de Florida) | Su propia póliza paga primero sus lesiones, sin importar quién causó el choque. |
| Los beneficios médicos del PIP exigen la primera atención dentro de los 14 días del choque (§ 627.736(1)(a), Estatutos de Florida) | Vea a un médico antes de dos semanas después de cualquier choque, aunque le parezca leve, o puede perder esos beneficios. |
| Sin una condición médica de emergencia, el reembolso del PIP llega solo a $2,500 (§ 627.736(1)(a), Estatutos de Florida) | Los $10,000 completos dependen de lo que encuentre el proveedor que le atiende, no de lo que dice la primera página de la póliza. |
| Todo vehículo registrado necesita $10,000 de responsabilidad por daños a la propiedad (§ 324.022(1), Estatutos de Florida) | Arreglar un carro nuevo puede pasar de $10,000, y lo que exceda su límite lo paga usted. |
Estos son mínimos legales, no una recomendación. Si su carro tiene préstamo o leasing, el prestamista también le pedirá choque y cobertura amplia.
Seguro de Casa en Miami: Viento o Inundación
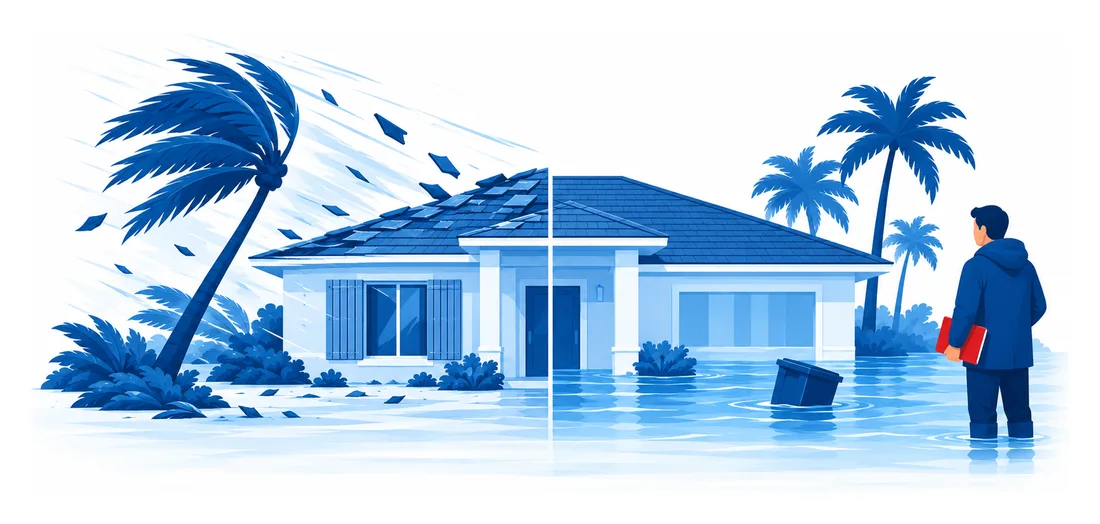
Miami-Dade está dentro de la Zona de Huracanes de Alta Velocidad del Código de Construcción de Florida. Un huracán puede dañar su casa de dos maneras, y una póliza normal solo responde por una.
Viento y daños por huracán
Su póliza de casa cubre el viento, con un deducible aparte para huracanes. Antes de emitirla, la aseguradora debe ofrecerle deducibles de $500, 2 por ciento, 5 por ciento y 10 por ciento del límite de la vivienda (§ 627.701(3)(a), Estatutos de Florida). El porcentaje que escoja fija lo que paga usted después de una tormenta con nombre.
Inundación y marejada
El agua que sube queda excluida de una póliza de casa normal, aunque la haya traído un huracán. Hace falta una póliza aparte, y nuestra página de seguro de inundación explica las opciones. Los prestamistas la exigen cuando la casa está en una zona de inundación de alto riesgo.
Qué Necesita para Cotizar Seguro de Auto y Casa en Miami
- La licencia de cada conductor de su casa y el VIN de cada carro.
- Su página de declaraciones actual, para cotizar los mismos límites lado a lado.
- De su casa: el año de construcción, la edad y el material del techo, y los pies cuadrados.
- Su informe de inspección de mitigación de viento, si lo tiene.
- Cualquier reclamo de los últimos cinco años, del carro o de la casa.
¿Qué pasa cuando envío una solicitud de cotización en Miami?
Un agente con licencia en nuestra oficina de Kendall la revisa y reúne los datos que pedirán las aseguradoras. Su dirección en Miami pasa luego por cada aseguradora que la acepta, carro y casa, y American US Insurance compara un paquete contra dos pólizas separadas. Usted ve cada oferta en palabras claras, deducible por deducible. No se activa nada hasta que usted decida.
Más Seguros para Conductores y Propietarios en Miami
Aseguramos carros y casas en toda Florida. Otras ciudades cerca de Miami donde podemos ayudarle con su seguro: Kendall · Hialeah · Doral · Homestead · Fort Lauderdale
Guías de Seguro de Auto para Miami
Qué Define Realmente el Costo del Seguro de Botes en Florida
Los factores que realmente mueven el precio del seguro de botes en Florida — valor del casco, almacenamiento, plan de huracán, uso y créditos.
Leer Más →
Leyes de Seguro de Motocicleta en Florida: Lo Esencial
Las leyes de seguro de motocicleta en Florida — el mito de que no se exige, la regla médica de $10,000 de la ley del casco y la cobertura que protege.
Leer Más →
Vivir de Tiempo Completo en RV en Florida: El Seguro
Lo que vivir de tiempo completo en RV significa para el seguro en Florida — responsabilidad tipo casa, cobertura de pertenencias y el detalle snowbird.
Leer Más →Pida sus Cotizaciones de Seguro de Auto y Casa en Miami
Cuéntenos de su carro, su casa o los dos. Un agente con licencia compara múltiples aseguradoras A-rated y repasa cada oferta con usted.
- Sin compromiso, sin presión
- Ayuda con renovaciones y reclamos tras comprar
- Un agente con licencia compara aseguradoras
Solicite mi cotización de auto o casa en Miami
Preguntas Comunes