
Seguro de Casas Móviles · Florida
Seguro de Casas Móviles y Prefabricadas en Florida
Las aseguradoras hacen tres preguntas concretas sobre una casa móvil en Florida antes de cotizar. Respóndalas abajo para conocer su mercado antes de que nuestros agentes llamen.
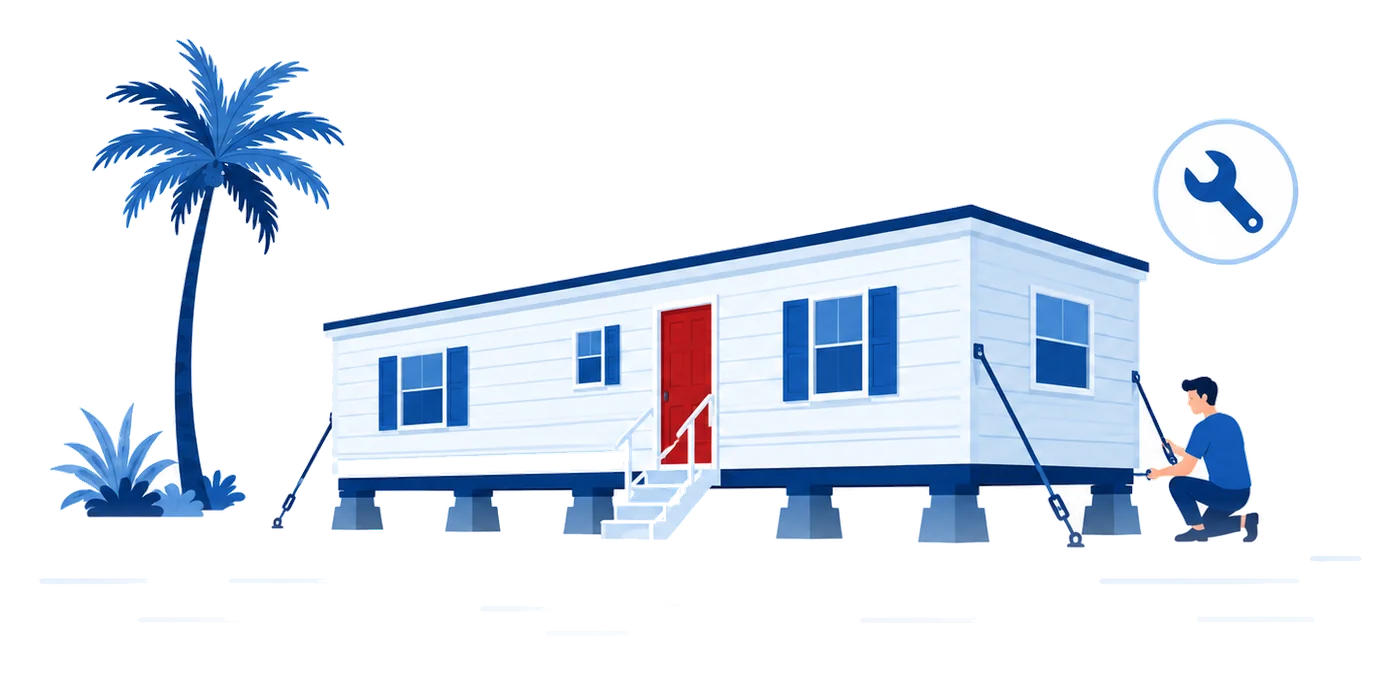
¿El seguro de casa móvil es diferente al seguro de casa?
Sí — las casas móviles y prefabricadas se escriben en sus propios formularios de póliza, tarifados por factores que las casas construidas en sitio no tienen: el año de construcción respecto al código HUD de 1976, los anclajes, y si la casa está en terreno propio o en un parque. Las protecciones reflejan las del seguro de casa — estructura, pertenencias, responsabilidad — pero la suscripción es su propio mundo.
Seguro de Casas Móviles en Florida: La Línea del Código HUD
El seguro de casas móviles en Florida empieza con una fecha: junio de 1976, cuando entró en vigor el código federal de construcción HUD. Las casas construidas después, llamadas prefabricadas, cumplen estándares de ingeniería de viento y construcción. La mayoría de las aseguradoras las cotiza sin problema. Las construidas antes son casas móviles verdaderas a los ojos de los aseguradores, y viven en un rincón más pequeño y especializado del mercado — asegurables, pero en términos distintos. De Miami a Jacksonville, el resto de la cotización gira sobre dos datos más: si la casa está bien anclada, y si está en terreno propio o en un parque. Nuestra guía sobre el año de fabricación de una casa móvil explica por qué pesa tanto.
Somos una agencia independiente con base en Miami que cotiza ambos lados de esa línea de 1976 en toda Florida, incluidos los mercados especializados que las casas más antiguas necesitan. Use el verificador de abajo y envíe el formulario — un agente bilingüe empieza con su cotización sabiendo exactamente qué aseguradoras le corresponden.
¿Quién Asegura Casas Móviles en Florida?
Tres preguntas — las mismas tres que toda aseguradora hace primero.
Cobertura del Seguro de Casa Móvil en Florida
La Casa y las Estructuras
La casa misma más carportes, cobertizos y Florida rooms — con la cobertura de viento haciendo el trabajo más pesado en este estado.
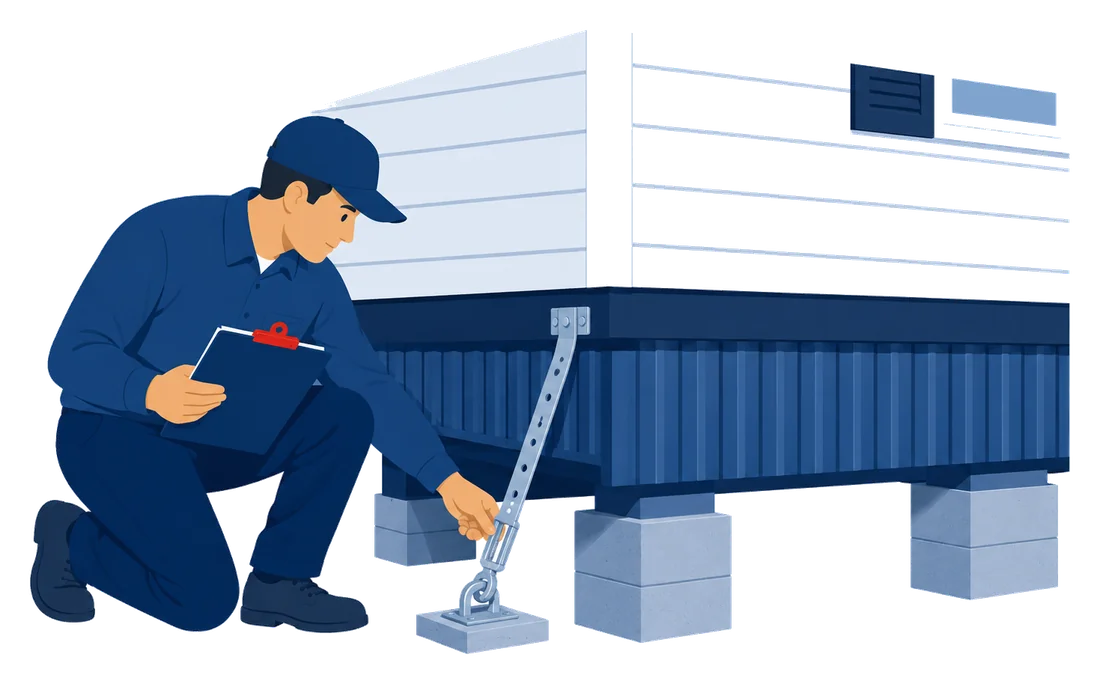
Deducibles de Huracán y Créditos por Anclaje
Los deducibles de huracán, los créditos por anclaje y los términos de tormenta con nombre son donde las pólizas de casas móviles más se diferencian — la letra pequeña que vale leer antes de junio.
Pertenencias y Responsabilidad
Su contenido adentro, y su responsabilidad cuando un invitado se lesiona — las mismas dos protecciones que todo hogar en Florida necesita, ajustadas a su casa.
Qué Necesita para Cotizar un Seguro de Casa Móvil
- El año de construcción de la placa de datos — antes o después de 1976 cambia el mercado
- El estado del anclaje, y cualquier documento de inspección
- Terreno propio o parque — y los requisitos de seguro del parque si aplica
- La edad del techo y cualquier roof-over (techo sobre techo), adición o Florida room
Más Opciones de Seguros Personales
Guías de Seguro de Casas Móviles y Prefabricadas
Seguro de Condominio en Florida: HO-6 vs. Póliza Maestra
Cómo se divide la cobertura de un condominio en Florida entre su póliza HO-6 y la póliza maestra de la asociación — paredes adentro y loss assessment.
Leer Más →
Descuentos en el Seguro de Casa en Florida: Lo Que de Verdad Baja Su Costo
Los ahorros que de verdad funcionan en el seguro de casa en Florida: mitigación de vientos, documentación del techo, deducibles y comparar aseguradoras.
Leer Más →
Seguro de Casa y Huracanes en Florida: Cómo Funciona Su Cobertura
Cómo responde el seguro de casa en Florida ante huracanes: viento, el deducible por huracán, la brecha de la marejada y qué hacer antes y después.
Leer Más →Empiece Hoy
Obtenga Cotizaciones de Seguro de Casa Móvil en Florida
Envíe el formulario y un agente bilingüe con licencia conectará el año, el anclaje y la ubicación de su casa con los mercados de Florida que de verdad la aseguran.
- Casa, viento, pertenencias y responsabilidad
- Mercados estándar y especializados
- Ayuda con renovaciones y reclamos tras comprar
Solicite mi cotización de seguro de casa móvil
Preguntas Frecuentes