
Roofing y Techos · Florida
Seguro para Roofing y Contratistas de Techos en Florida
En Florida pocas aseguradoras aceptan techadores, y la lista cambia después de cada temporada de tormentas. Este seguro cubre su licencia, su equipo y sus obras. Comparamos múltiples aseguradoras A-rated.
¿Qué seguro debe tener un contratista de techos en Florida?
El seguro para roofing en Florida empieza con la responsabilidad civil igual o mayor al mínimo de la licencia, que para un contratista de techos es $100,000 de responsabilidad pública y $25,000 de daños a la propiedad (Regla 61G4-15.003, F.A.C.). El techado es trabajo de construcción, así que el workers comp aplica desde el primer empleado (§ 440.02(20)(b), Estatutos de Florida). La mayoría de los techadores también tiene auto comercial, una póliza para herramientas y equipos, y un umbrella que cumpla sus contratos. Comparamos el seguro para contratistas de techos con múltiples aseguradoras A-rated.
Riesgos del Seguro para Roofing, Etapa por Etapa
Cada techo pasa por las mismas cuatro etapas, y el riesgo se mueve con el equipo.
Estimado y permiso
La prueba de workers comp o de una exención va antes del permiso (§ 440.103).
Desmonte y sellado
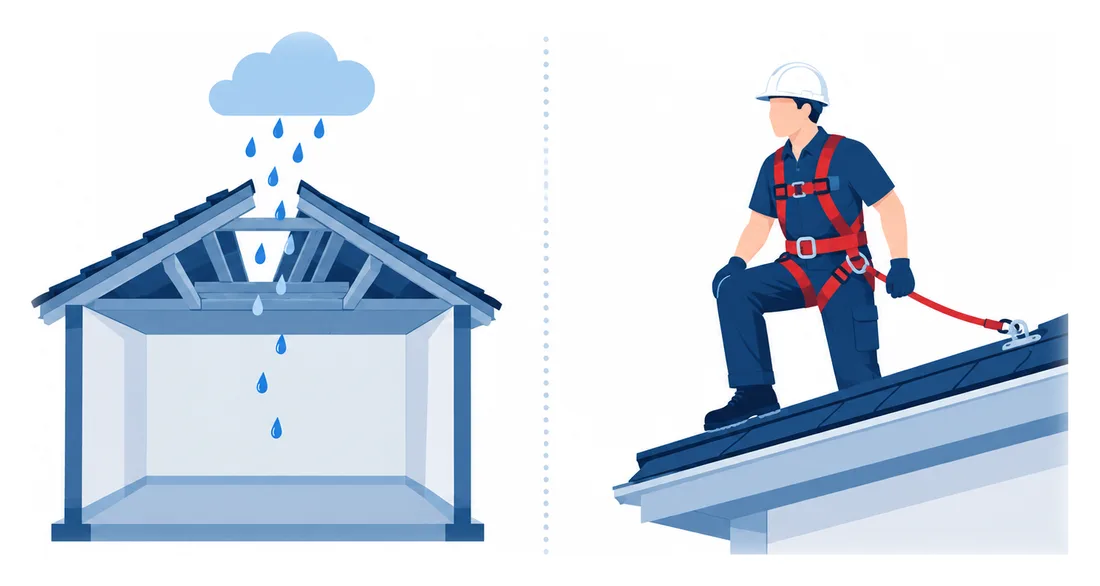
El techo queda abierto, y una tormenta de la tarde puede mojar los cuartos de abajo.
Instalación
Los equipos trabajan en altura con sopletes, calderas y pistolas de clavos.
Inspección final y garantía
Una filtración que aparece después cae bajo la cobertura de operaciones terminadas.
Responsabilidad Civil vs. Workers Comp para Roofing
Los techadores necesitan los dos, porque responden a personas distintas: el dueño de la propiedad y el equipo.
Responsabilidad civil
Le paga al dueño de la casa o del edificio cuando su trabajo causa daños o lesiones, como lluvia que entra por un techo abierto o un paquete de tejas que cae sobre un carro. También paga su defensa si lo demandan. La licencia y casi todos los contratos la piden.
Workers comp
Paga la atención médica y parte del salario de sus propios techadores después de una caída, una quemadura o un golpe de calor. En el techado en Florida empieza con el primer empleado. Nuestra página de seguro de compensación laboral explica los códigos de clase y las auditorías.
Requisitos de Seguro para Contratistas de Roofing en Florida
El seguro, los permisos y las ventas después de una tormenta tienen reglas. Estas son las que tocan su cobertura y sus contratos.
| Lo que dice la ley de Florida | Lo que significa para su negocio |
|---|---|
| Responsabilidad pública de $100,000 y daños a la propiedad de $25,000 para la licencia de un contratista de techos (Regla 61G4-15.003, F.A.C.) | El mínimo de la licencia. Los contratos de cambio de techo y las obras comerciales suelen pedir $1,000,000 por incidente. |
| Workers comp desde el primer empleado en construcción, techado incluido (§ 440.02(20)(b), Estatutos de Florida) | La nómina de techado tiene su propio código y su propia tarifa, así que llevar bien la nómina mantiene justa la auditoría de fin de año. |
| Prueba de workers comp o de una exención antes de emitir un permiso (§ 440.103, Estatutos de Florida) | Sin certificado se detiene el permiso, y con él la obra. |
| Nada de reembolsos, regalos, perdón del deducible ni otros incentivos a un dueño de casa por una inspección o un reclamo de techo, y nada de consejos sobre la cobertura de una póliza sin licencia de ajustador público (§ 489.147, Estatutos de Florida) | Una regla de ventas, no de seguro, con multas de hasta $10,000 por cada violación. Define cómo vende trabajo de techos después de una tormenta. |
Estas reglas tocan su seguro y sus ventas. No son asesoría legal ni una cotización.
Antes de Llamar para Cotizar su Seguro de Roofing
- Su número de licencia y su clase, techado o general, y los condados donde trabaja.
- Cómo se divide su trabajo entre cambios de techo residenciales, obra nueva y techos comerciales.
- La nómina por trabajo, la cantidad de techadores en planilla y los subcontratistas que contrata.
- Los métodos que usa, como torch-down, brea caliente, teja o metal.
- Cinco años de reclamos y la página de declaraciones de su póliza actual.
¿Qué aseguradoras de roofing aceptan techadores en Miami?
Varias aseguradoras A-rated todavía aseguran techadores aquí, pero muchas limitan la altura, el trabajo con soplete o las obras por daños de tormenta, y su interés cambia después de cada temporada de huracanes. American US Insurance sigue ese mercado desde Kendall, así que un techador que recibe un no de una aseguradora todavía puede ver ofertas de otras. Cada respuesta de seguro para roofing, sea sí o no, llega con su razón, leída contra su nómina, sus métodos y su historial de reclamos. Los techadores desde Homestead hasta Fort Lauderdale mantienen en marcha sus permisos y sus contratos.
Más Opciones de Seguros Comerciales
Guías de Seguro para Roofing

Póliza BOP vs. Responsabilidad Civil General: ¿Cuál Necesita?
Póliza BOP vs. responsabilidad civil general: la BOP suma propiedad e ingresos del negocio a la responsabilidad civil. Cómo saber cuál necesita su negocio.
Leer Más →
Fianza de Pago vs. Fianza de Cumplimiento: Cómo Funciona Cada Una
Fianza de pago vs. fianza de cumplimiento: una garantiza que la obra se termine y la otra que subcontratistas y proveedores cobren. Cuándo se exigen ambas.
Leer Más →Cotice su Seguro para Contratistas de Techos
Cuéntenos cuántos techadores tiene, qué techos instala y dónde trabaja. Con esas respuestas empiezan sus cotizaciones de seguro para roofing, y usted ve cada límite y cada exclusión antes de escoger.
- Sin compromiso, sin presión
- Ayuda con renovaciones y reclamos tras comprar
- Un agente con licencia compara aseguradoras
Solicite mi cotización de seguro para roofing
Preguntas Comunes