
Restaurantes, Cafeterías y Bares · Miami
Seguro para Restaurantes en Miami y Florida
Un fuego en la cocina, una caída junto a la barra o una tormenta que cierra el local: el seguro para restaurantes cubre la cocina, el comedor y los ingresos. Comparamos múltiples aseguradoras A-rated.
¿Qué seguro necesita un restaurante en Florida?
El seguro para restaurantes en Florida suele combinar responsabilidad civil para los clientes, propiedad comercial para el local, la cocina y el equipo, e ingresos del negocio para los días en que un fuego o una tormenta lo mantiene cerrado. Los restaurantes que sirven alcohol agregan responsabilidad por licor, y el workers comp aplica desde cuatro empleados (§ 440.02(20)(b)2., Estatutos de Florida). Muchos dueños agregan una póliza de inundación y un umbrella. Comparamos el seguro para restaurantes con múltiples aseguradoras A-rated.
Qué Cubre y Qué Deja Fuera el Seguro de un Restaurante
Casi todos los reclamos de un restaurante empiezan en el comedor o en la cocina. Un paquete para restaurantes los divide entre lo que paga y lo que va en otra póliza. Los hoteles y moteles con comedor enfrentan los mismos reclamos, y los cubre el seguro para hoteles y moteles.
Lo que paga el paquete
- Clientes que se lastiman en el comedor, los baños o el estacionamiento.
- Clientes que se enferman por la comida que usted sirvió.
- Daños por fuego y viento al local, la cocina, los muebles y la mercancía.
- Los ingresos perdidos y las cuentas fijas mientras una pérdida cubierta lo mantiene cerrado.
Lo que queda para otras coberturas
- Las lesiones de sus cocineros, lavaplatos y meseros, que responde el workers comp.
- Los reclamos por el alcohol que sirve, si no agrega responsabilidad por licor.
- Los daños por inundación, que necesitan una póliza de inundación aparte.
- Los choques de repartidores en sus propios carros, que necesitan auto alquilado y no propio.
Cuatro Partes del Seguro para un Negocio de Restaurante
Un restaurante en Florida necesita estas cuatro partes trabajando juntas. Casi todas las aseguradoras las venden en un solo paquete. Vender desde un camión suma riesgos en la calle, y eso lo cubre nuestra página de seguro para food truck.
Responsabilidad civil general
Paga las lesiones de clientes y los reclamos por comida que enferma, y su defensa legal. Los arrendadores y los centros comerciales la piden antes de abrir.
Propiedad y equipo
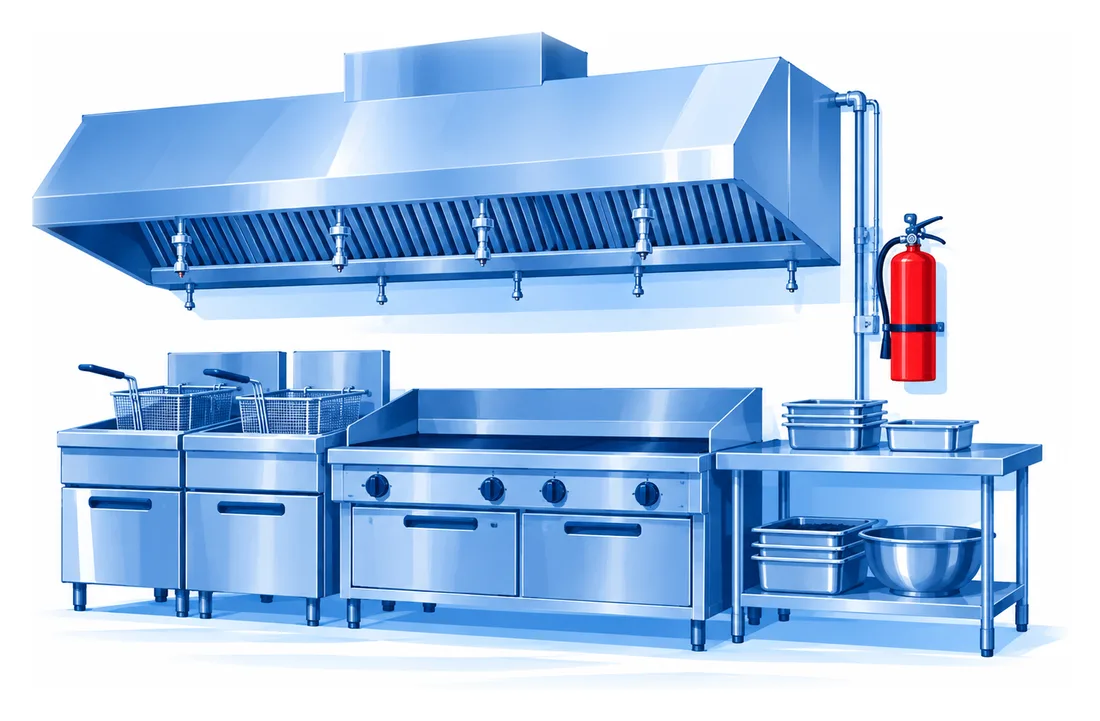
El seguro de propiedad comercial cubre el local si es suyo, la campana, las freidoras, el cuarto frío y la mercancía contra fuego y viento.
Responsabilidad por licor
Responde por reclamos relacionados con las bebidas que sirve, que la responsabilidad civil muchas veces excluye. La cerveza y el vino cuentan, no solo un bar completo.
Workers comp
Paga la atención médica de un cocinero y parte del salario perdido después de una quemadura, una cortada o una caída en el piso mojado de la cocina.
Reglas de Florida que Tocan el Seguro de un Restaurante
Florida le da la licencia a su restaurante y limita cuándo un mesero responde por lo que bebe un cliente. Estas reglas dan forma a lo que compra.
| Regla | Lo que significa para su restaurante |
|---|---|
| Cada establecimiento público de comida necesita una licencia de la División de Hoteles y Restaurantes, que se renueva cada año (§ 509.241(1), Estatutos de Florida) | Las aseguradoras piden el número de licencia. Sus asientos y su tipo de servicio registrados influyen en cómo lo califican. |
| La ley de Florida sobre venta de alcohol hace responsable a quien sirve solo en dos casos: servirle de forma intencional e ilegal a un menor de la edad legal, o servirle a sabiendas a una persona adicta al alcohol (§ 768.125, Estatutos de Florida) | En esos dos casos empiezan los reclamos por licor contra los restaurantes. La responsabilidad por licor es la cobertura que los responde. |
| Un restaurante con cuatro empleados o más debe tener workers comp (§ 440.02(20)(b)2., Estatutos de Florida) | Cuentan los cocineros, los lavaplatos, los anfitriones y los meseros, también los de medio tiempo. |
| Las pólizas de inundación del NFIP para edificios comerciales llegan a $500,000 para el edificio y $500,000 para el contenido (FEMA, NFIP Summary of Coverage: Commercial Property) | Una póliza de propiedad normal excluye la inundación. Los restaurantes cerca de la costa muchas veces tienen las dos, y la inundación privada puede subir más. |
Son leyes y límites de un programa que dan forma a su cobertura, no consejo legal ni una cotización.
Reúna Esto Antes de Cotizar su Seguro para Restaurantes
- Su número de licencia de DBPR, sus asientos y su horario.
- Sus ventas anuales de comida y de alcohol, por separado.
- Su cocina: freidoras, llama abierta, la campana y su sistema de supresión.
- Si el local es suyo o alquilado, con su edad, su techo y su zona de inundación.
- Su nómina por puesto, cómo hace las entregas y sus reclamos de los últimos cinco años.
¿Cómo comparan los dueños de restaurantes en Miami la cobertura de su seguro?
Mandan una sola solicitud a una agencia independiente, y American US Insurance hace ese trabajo desde Kendall para restaurantes de Brickell, Doral, Hialeah y Coral Gables. Hasta qué hora sirve y cuánto de sus ventas viene del licor dan forma al precio del seguro para restaurantes. Después ponemos en orden cómo trata cada oferta el fuego, la inundación, la comida que enferma y los reclamos por alcohol. Los dueños escogen con las diferencias delante, no escondidas en la letra pequeña.
Más Opciones de Seguros Comerciales
Guías de Seguro para Restaurantes

Póliza BOP vs. Responsabilidad Civil General: ¿Cuál Necesita?
Póliza BOP vs. responsabilidad civil general: la BOP suma propiedad e ingresos del negocio a la responsabilidad civil. Cómo saber cuál necesita su negocio.
Leer Más →
Fianza de Pago vs. Fianza de Cumplimiento: Cómo Funciona Cada Una
Fianza de pago vs. fianza de cumplimiento: una garantiza que la obra se termine y la otra que subcontratistas y proveedores cobren. Cuándo se exigen ambas.
Leer Más →Pida sus Cotizaciones de Seguro para Restaurantes
Cuéntenos de su cocina, sus asientos y su barra. Un agente con licencia compara múltiples aseguradoras A-rated y le explica cada oferta línea por línea.
- Sin compromiso, sin presión
- Ayuda con renovaciones y reclamos tras comprar
- Un agente con licencia compara aseguradoras
Solicite mi cotización de seguro para restaurantes
Preguntas Comunes